在电子产品生产过程中,出厂检测是确保产品质量和客户满意度的重要环节。然而,随着市场竞争的加剧和成本压力的上升,如何在保证检测质量的同时有效控制成本,已成为企业必须面对的核心问题。对于深圳恒运通电子商行这样的中小型电子企业而言,合理选择检测方案、优化检测流程,是实现降本增效的关键一步。成本控制并非单纯压缩开支,而是通过科学管理、技术优化和资源整合,实现检测效率与质量的平衡。
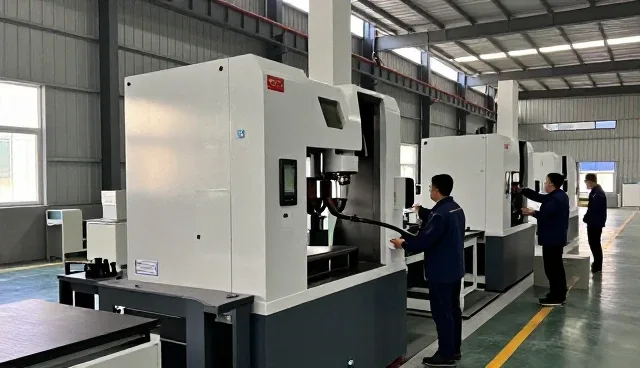
首先,检测设备的选型直接影响成本控制效果。在选型过程中,企业需要结合自身的产品特性、生产规模和检测需求,评估设备的性能、精度和适用范围。例如,对于批量较大的中低端电子产品,采用自动化程度较高的检测设备可以显著提高检测效率,降低人工成本。而对于高精度、小批量的产品,则需要选择具备更高精度和灵活性的检测设备。同时,设备的维护成本和能耗也不能忽视,选择节能环保型设备有助于长期控制成本。
其次,检测流程的优化对成本控制具有深远影响。企业应建立标准化、流程化的检测体系,减少不必要的重复检测和资源浪费。例如,通过引入数据管理系统,实现检测数据的实时记录和分析,不仅有助于提高问题发现的效率,还能减少人工干预带来的成本。此外,定期对检测流程进行评估和改进,根据生产实际情况动态调整检测策略,能够在不牺牲质量的前提下,进一步压缩检测环节的资源消耗。
另外,供应商的选择也是成本控制的重要环节。在检测设备采购和耗材供应方面,企业应综合考虑价格、性能和售后服务等因素。与长期合作的供应商建立稳定的合作关系,不仅可以获得更优惠的价格,还能在设备维护、技术支持等方面获得更及时的服务。同时,建立备品备件库存,避免因突发故障导致生产中断,也能在一定程度上降低应急采购成本。
在检测过程中,质量控制与成本控制并非对立关系,而是相辅相成的。过高的检测标准可能导致不必要的资源浪费,而过低的标准则可能影响产品质量和客户信任。因此,企业需要在两者之间找到一个合理的平衡点。例如,采用分级检测模式,对不同产品类别设置差异化的检测标准,既能保证关键产品的质量,又不会对非核心产品造成过度投入。这种分层管理方式有助于在整体上实现更精细的成本控制。
此外,员工培训和管理也是影响检测成本的重要因素。检测人员的专业水平直接影响检测结果的准确性,而培训投入的合理规划能够提升整体工作效率。例如,通过定期组织检测操作培训和质量意识教育,可以减少因操作不当导致的误检和返工,从而降低额外成本。同时,建立绩效考核机制,激励员工在检测过程中更加注重效率和准确性,也有助于优化资源分配和成本结构。
最后,数字化和智能化技术的引入为成本控制提供了新的思路。借助物联网、大数据和人工智能等技术,企业可以实现检测过程的实时监控和数据分析,及时发现异常情况并进行调整。这不仅提高了检测的准确性和响应速度,还能通过数据积累优化检测策略,降低长期运营成本。例如,利用AI算法对历史检测数据进行分析,预测潜在的质量风险,有助于企业在早期阶段采取预防措施,避免更大的经济损失。
综上所述,电子产品出厂检测中的成本控制需要从设备选型、流程优化、供应商管理、质量平衡、员工培训以及技术应用等多个方面综合考虑。对于深圳恒运通电子商行这样的企业而言,只有在保证产品质量的前提下,通过科学的管理手段和技术创新,才能在激烈的市场竞争中实现成本的有效控制,提升整体运营效率。